Problemi con le entrate fiscali argentine. Ma i numeri dicono altro
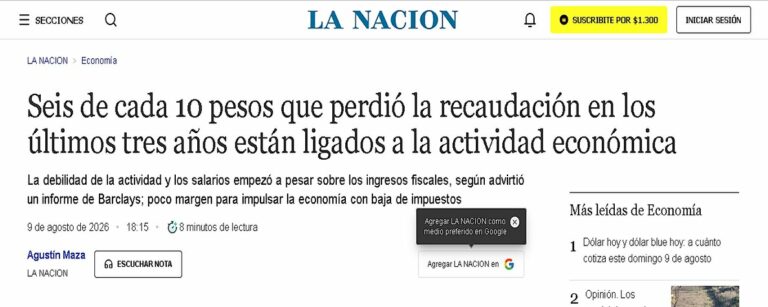
Il rallentamento di settori cruciali per l'attività economica e le entrate fiscali, come l'industria, l'edilizia e il commercio , contrasta nettamente con la crescita di altri settori, come l'agricoltura, l'industria mineraria e l'energia . Questa performance disomogenea sta iniziando a ridurre il margine di manovra delle finanze pubbliche per attuare tagli fiscali che, ad esempio, potrebbero contribuire a sostenere l'economia.
Perchè è fuoriviante
Un articolo di La Nación sostiene che sei pesos su dieci della perdita di gettito registrata negli ultimi tre anni siano riconducibili alla debolezza dell’attività economica. Gustavo Arabia contesta però questa lettura, ritenendola costruita attraverso una selezione dei dati e, soprattutto, attraverso l’utilizzo di un rapporto di Barclays non accessibile pubblicamente.
Il primo elemento contestato riguarda proprio il messaggio complessivo dell’articolo. Secondo Arabia, La Nación mette in evidenza il deterioramento del surplus e il presunto restringimento dei margini fiscali, relegando invece alla fine la conclusione più importante attribuita a Barclays: un avanzo primario dell’1% del PIL, con tassi reali al 5% e una crescita annua intorno al 2,5%, sarebbe comunque sufficiente a stabilizzare il debito nel tempo. Dunque, secondo questa stessa analisi, non ci sarebbe una traiettoria fiscale insostenibile.
Arabia contesta inoltre l’ambiguità del titolo. Il 60% non riguarderebbe l’intera perdita di gettito, ma soltanto quattro categorie tributarie: IVA, imposta sul reddito, contributi previdenziali e imposte su crediti e debiti bancari. Inoltre, una parte della riduzione sarebbe stata deliberatamente provocata dal governo attraverso tagli o eliminazioni di imposte.
Tra gli elementi che, secondo Arabia, alterano la lettura dei dati vi è soprattutto la scomparsa dell’imposta PAIS, che nel 2023 valeva circa l’1,5% del PIL ed è stata abolita per scelta politica nel dicembre 2024. Confrontare il gettito attuale con quello precedente senza considerare questa decisione fiscale farebbe apparire come “crollo economico” una parte di minore entrata che era invece intenzionale.
Anche il passaggio dal 1,8% all’1,2% del PIL del surplus primario viene interpretato da Arabia in modo diverso: si tratta di un deterioramento, ma il saldo rimane positivo. Inoltre, il governo Milei avrebbe mantenuto un avanzo primario per oltre due anni, circostanza relativamente rara nella storia argentina recente.
Infine, Arabia contesta l’idea che non esistano più margini di riduzione della spesa: nel luglio 2026, secondo i dati citati, il gasto primario devengado sarebbe diminuito dell’8,9% reale su base annua, mentre la spesa in conto capitale sarebbe crollata dell’85% rispetto al 2023.
La conclusione dell’autore è quindi polemica: più che descrivere oggettivamente l’esaurimento del modello fiscale di Milei, La Nación costruirebbe una narrazione orientata a dimostrare che la “motosierra” avrebbe ormai raggiunto il proprio limite. La questione, secondo Arabia, non sarebbe dunque l’assenza di margini di manovra, ma la volontà politica di continuare a utilizzarli.
Non esiste giorno in cui, falsificando i dati, oppure mentendo su di essi, la stampa argentina non cerchi di minare il programma macroeconomico del governo Milei.